美股周报 | 06.27-07.03Meta 宣战 AWS,AI 生态大洗牌——2026年第三季度美股最值得关注的五条投资主线

主线一:Meta Compute——AI 从基础设施走向平台,超大规模厂商开始「卖算力」
什么是 Meta Compute?
Meta Compute 和 CoreWeave 有什么本质区别?
对比维度 | Meta Compute | CoreWeave / Nebius |
核心产品 | AI 算力 + Llama 模型捆绑 | 纯算力租赁(无自有模型) |
资本背书 | $1,250–1,450 亿 2026年资本开支 | 独立融资,资本成本更高 |
成本结构 | 自建基础设施,边际成本极低 | 租赁/自建混合,成本较高 |
护城河 | 差异化 AI 产品(模型+算力组合) | 纯商品化竞争 |
与 NVIDIA 关系 | 已签大规模长期合约 | 同样依赖 NVIDIA |
谁是 Meta Compute 的真正受益者?
主线二:Apple+Microsoft 涨价——DRAM 超级周期,定价权已结构性易主
为什么 Apple MacBook 和 Microsoft Xbox 要大幅涨价?
DRAM 超级周期的核心逻辑
时间节点 | DRAM 合约价格变化 | 核心驱动因素 |
2025 H2 | 开始回升 | AI 数据中心建设提速 |
2026 Q1 | 大幅上涨 | HBM 争夺白热化,通用 DRAM 被挤占 |
2026 Q2 | 继续大幅攀升 | 供给无法快速扩张,需求端无天花板 |
2026 H2(预期) | 维持高位 | HBM4 上线带宽再升50%,需求持续 |
- AI 数据中心对内存的需求规模史无前例,压缩了消费电子厂商的采购议价空间
- DRAM 供给端(主要是 MU、三星、SK 海力士)的产能优先向 HBM 倾斜,通用 DRAM 供给偏紧
- 成本增幅远超以往任何一个内存周期,无法内部消化
相关股票投资逻辑
主线三:SNDK——AI NAND 时代的新主角,分拆上市的投资逻辑
SanDisk 为什么从 Western Digital 分拆?
- WD 的 HDD(传统机械硬盘)业务与 NAND 业务估值逻辑差异极大,市场给予 HDD 业务较低估值倍数,拖累整体市值
- 独立后,SNDK 可以获得与 NAND 超级周期匹配的估值溢价
- 管理层可以更专注于 AI 数据中心企业级 NAND 的产品路线图
AI 数据中心为什么需要大量 NAND?
- 大型语言模型(LLM)的训练数据集往往达到 PB 级别
- AI 推理场景对低延迟存储的需求爆发(NVMe SSD 替代传统存储)
- Meta、Microsoft、Google 等超大规模数据中心持续扩建,每个新数据中心都需要配套大量企业级 NAND
主线四:Arista Networks——AI 数据中心「隐形受益者」,扩张不止
为什么 AI 时代需要更好的网络交换机?
- GPU 之间需要极低延迟、超高带宽的互联(InfiniBand 或以太网)
- 单个 AI 训练集群动辄数千至数万张 GPU,网络设备成本占整体数据中心投资的比例显著上升
- Meta、Microsoft 的新一轮超大规模数据中心扩张,直接带动高性能以太网交换机需求
ANET 的投资逻辑一览
维度 | 内容 |
市场地位 | 超大规模数据中心网络交换机龙头 |
主要客户 | Meta、Microsoft、Google 等超大规模客户 |
AI 受益逻辑 | 每个新 AI 数据中心都需要大量高速以太网交换机 |
竞争优势 | EOS 操作系统生态,可编程性强,获超大规模客户青睐 |
风险 | 部分客户自研网络设备(如 Meta 的自研路由器)存在替代风险 |
主线五:6月 NFP 与美联储路径——下半年最重要的宏观变量
6月 NFP 就业报告意味着什么?
- 劳动力市场降温 → 工资通胀压力减轻
- 美联储加息路径 → 10月/12月加息概率下调
- 成长股受益 → 无风险利率预期下降,高估值科技股估值空间重开
下半年两大核心验证
公司 | 关键看点 |
META | Meta Compute 商业进展,广告收入增速 |
NVDA | Blackwell 产能兑现情况,数据中心营收 |
MSFT | Azure AI 渗透率,Co-pilot 商业化 |
GOOGL | AI 搜索广告份额,TPU 自研进展 |
AMZN | AWS AI 服务营收,Trainium 进展 |
三、本周核心标的表现回顾
标的 | 板块 | 本周涨幅 | 今年涨幅 | 核心逻辑 |
MU 美光科技 | 存储/HBM | -12.7% | +238% | Q3史上最强季后获利回调;HBM产能全售罄 |
SNDK SanDisk | AI NAND | -14% | +600% | WD分拆新标的;NAND定价动能持续 |
META Meta | 平台科技 | +3.6% | -11.2% | Meta Compute宣战AWS,Mag7领涨 |
NVDA 英伟达 | AI算力 | ±0% | +4.5% | Blackwell加速;Meta Compute建立在其基础上 |
ANET Arista | AI网络 | ±0% | +21.1% | 超大规模扩张拉动网络基建订单 |
AAPL 苹果 | 消费电子 | +8.5% | +12.8% | MacBook/iPad涨价;AI内存成本向消费端传导 |
四、常见问题 FAQ
热门加密动态
查看更多
9月18日美股盘前报告:英特尔超预期7.08个百分点,点阵图4.1%制约AI算力估值
上一个交易日是 9 月 17 日(周四)。三大指数集体反弹:纳斯达克综合涨 1.69% 收 26,418.30 点、标普 500 涨 1.13% 收 7,637.05 点、道琼斯工业涨 0.61% 收 51,778.04 点——周三加息当天先跌,周四全数收回还有余。今日焦点是英特尔(INTC),单日涨 7.67% 收 108.80 美元,市值一天多出 391 亿美元;当天纳斯达克半导体行业均涨只有

冰火两重天!Nebius大涨、CoreWeave受挫背后:AI算力定价权 vs 债务融资暗礁
概述 随着生成式人工智能基础设施投资从单纯的芯片抢购阶段迈入注重资本回报与资产负债表健康的成熟期,专业人工智能云服务商之间的股价走势与估值体系正在出现剧烈分化。在纳斯达克交易的 Nebius 股价近期展现出强劲的向上突破动能,而同样被视为新型云算力标杆的 CoreWeave 却在非公开市场交易及公开市场预期中遭遇估值承压与情绪降温。这种分化不仅是两家代表性算力服务商个体经营策略的体现,更深刻揭示了

Generac股价暴涨18%背后的真相:亚马逊24亿美元数据中心订单解析
概述 随着生成式人工智能基础设施的电力瓶颈全面爆发,华尔街的投资视线已从芯片算力快速转向底层电力设备供应。备用电源与微电网制造龙头 Generac Holdings 股票在 纽约证券交易所 单日暴涨超过 18%,盘中交易量放大至日常均值的三倍以上。推动这一轮估值重构的核心催化剂,是云计算巨头 Amazon 旗下云计算部门 Amazon Web Services 与 Generac 达成了总额预计达

热门新闻
查看更多
海力士SK Hynix与美光Micron:即将到来的SKHY上市将如何重估AI存储与HBM领导地位
SK Hynix 备受瞩目的纳斯达克上市(股票代码:SKHY)势必将重塑美国投资者评估 AI 存储股票的方式。多年来,Micron(MU)一直是美国上市的默认选择,供投资者交易 DRAM、NAND 以及 AI 驱动的数据中心需求。与此同时,SK Hynix 巩固了其在超宽带内存(HBM)领域的主导地位,但其主要在韩国上市,使得海外投资者的交易渠道不够直接。 随着 SKHY ADR 的推出,这一准入
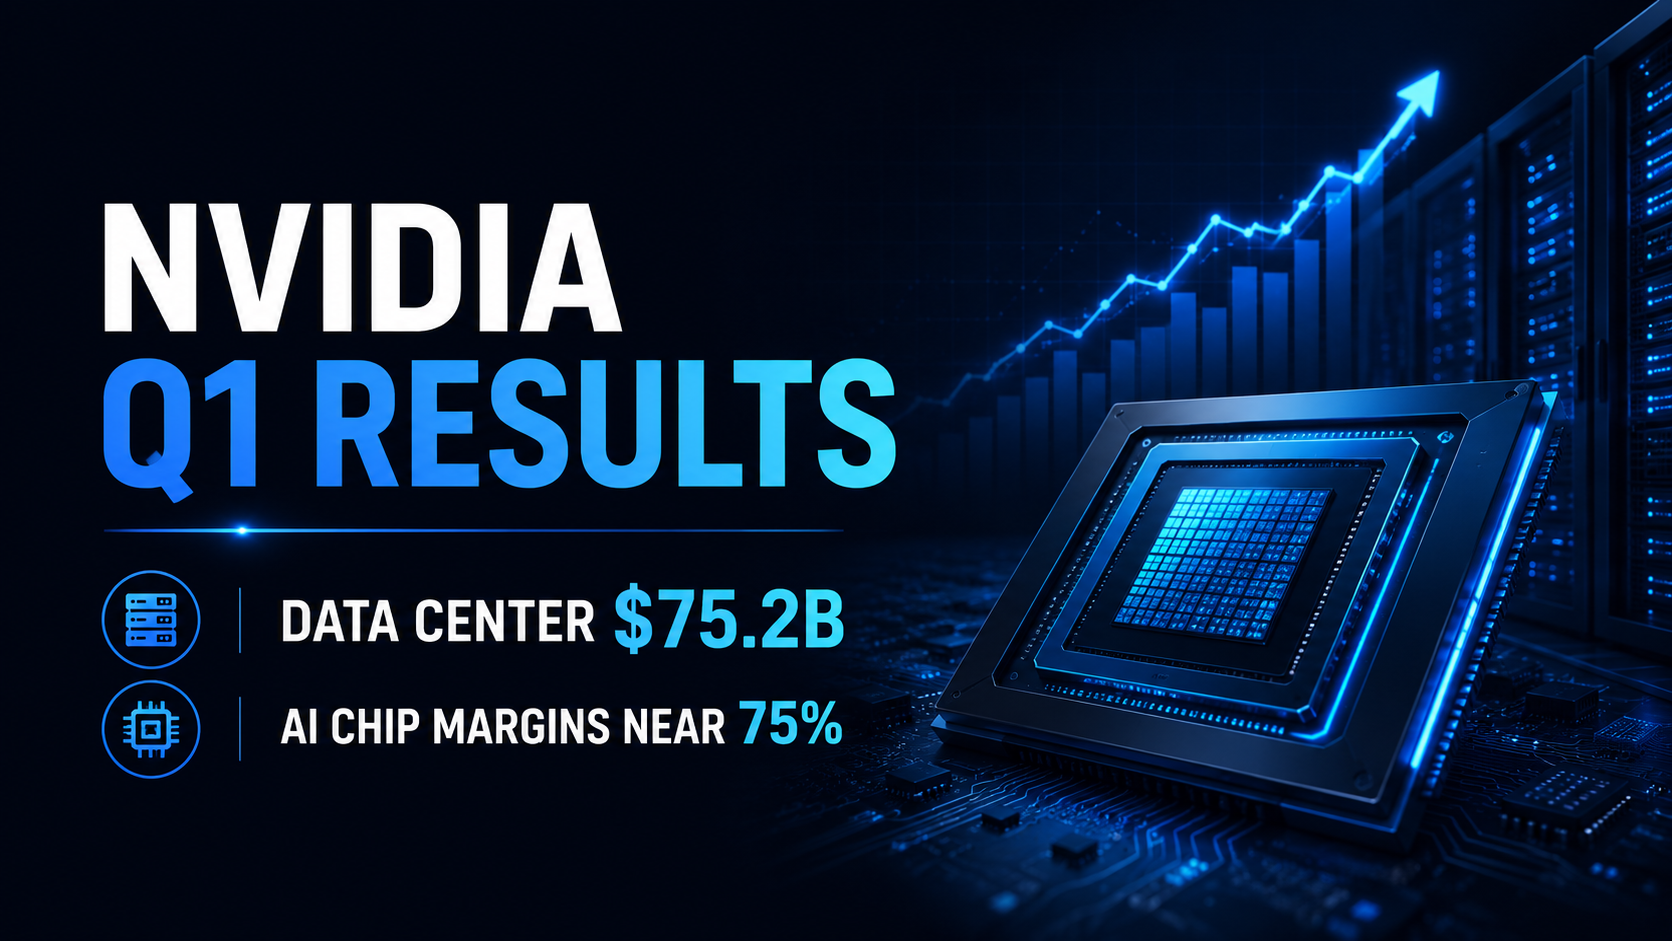
Nvidia FY2027 Q1 财报评析:数据中心营收达 752 亿美元,AI 芯片毛利率稳超 75%
为核心增长引擎的数据中心业务更是一马当先,斩获 752 亿美元营收,较去年同期暴增 92%。尽管面临产能大规模扩张的压力,Nvidia 的定价权依然稳如磐石,GAAP 和非 GAAP 毛利率分别保持在惊人的 74.9% 和 75.0%。 这不仅是一份强劲的财报,更向市场释放了一个清晰的信号:全球对 AI 的强劲需求正以极高的利润率加速转化为真金白银。对于密切关注这一赛道并寻找 Nvidia 最新财


相关文章
查看更多
美股周报 09.04-09.11 | AAPL 折叠机首秀、油价破$100,资金大举换边的这一周你站对边了吗?
上周就业走软,加息预期退烧,风险资产全线反攻。这周剧本被完整倒放了一遍。推手是能源。8月 PPI 同比上涨5.4%,高于市场预期0.1个百分点,其中能源分项单月上涨4.2%,柴油更是暴涨24.1%;布伦特原油突破$100,创下本轮新高。这类成本会沿着运输与制造一路往下游传导,不是一两个月能消化的。加息预期因此快速回升——9月15至16日 FOMC 会议上加息25个基点的概率升至七成以上,三大指数连
美股周报 08.28-09.03 | HOOD 单周狂飙近20%,比特币破$8.1万,这波美股币市反攻你浮盈了吗?
这一周的美股主线不在 AI,而在流动性。ADP 8月私营就业仅增加3.8万人,低于市场预期的4.8万;ISM 制造业 PMI 与 JOLTS 职位空缺同步走软。劳动市场连续释放降温信号后,Fed 理事 Waller 表态若通胀压力缓解愿意维持利率不变——9月加息概率自约66%快速回落,压在风险资产头上的那把刀,暂时收了起来。市场的反应立刻而剧烈。9月3日三大指数全线反弹,道指创下近一个月最佳单日;
SK海力士目标价 2026:股价崩跌后,分析师为何仍看高至 530万韩元?
SK海力士刚刚交出公司史上最赚钱的单季获利,股价却照样崩跌。 股价自 52 周高点已几乎腰斩,这波卖压还把整个韩股市场一起拖下水。 即便如此,分析师对 SK海力士的平均股价预测,仍高于目前股价一倍以上。 以下就来看这些目标价怎么说、是哪些机构背书,以及什么情况会让它们失效。 Key Takeaways 截至 2026 年 7 月 29 日,37 位分析师对 SK海力士的平均目标价为 340万8,5