美光(MU)自历史高点暴跌 22%:AI 存储周期已见顶?
半导体板块正在上演一出经典的“利好出尽”行情。在交出公司历史上最赚钱的季度业绩并飙升至 1255.00 美元 历史新高后不到两周,美光科技(纳斯达克:MU)便跌入了局部熊市。该股在 2026 年 7 月初暴跌逾 22%,滑落至 916.37 美元。
这次激进的回调在全球交易台引发了激烈争论。核心矛盾并非美光的财务引擎——它依然表现卓越——而是更广泛的、由宏观因素驱动的 AI 基础设施交易重新调整。
核心要点
估值背离: 2026 财年第三季度,美光营收同比飙升 345.8%,达到 414.6 亿美元,超出预期逾 56 亿美元。然而,财报发布后该股立即大幅回调。
Meta 云业务的连锁效应: 半导体板块抛售的一个主要催化剂源于报道称 Meta Platforms 正考虑租赁或出售其过剩的数据中心算力。这引发了关于超大规模企业过度订购可能正在降温的结构性警示。
法律与供应阻力: 市场情绪进一步受挫,一方面是一批 PC 制造商对顶级存储芯片制造商发起协同定价操纵诉讼,另一方面是苹果加大了对华盛顿的压力,要求其批准替代性的中国存储供应商。
定价权延续: 在基本面方面,美光确认其高带宽内存(HBM)产能已通过长期合同在 2026 年全年售罄,并且行业范围内的供应短缺预计将持续到 2028 年。
宏观与财务表现概况
| 财务指标 | 美光 2026 财年 Q3 实际数据 | 2026 财年 Q4 指引(中点) |
|---|---|---|
| 股价 / 状况 | 916.37 美元(自 1255 美元 ATH 下跌约 22.6%) | 交易倍数:远期市盈率 13.30 倍 |
| 季度营收 | 414.6 亿美元(同比增长 345.8%) | 500 亿美元(± 10 亿美元) |
| 非 GAAP 毛利率 | 84.9%(环比增长 10%) | 约 86.0% |
| 稀释每股收益 | 25.00 美元(对比市场一致预期 20.83 美元) | 31.00 美元(± 1.00 美元) |
| 调整后自由现金流 | 183 亿美元 | 预计随着数据中心出货量增长而加速 |
催化剂:为何“亮眼”的业绩引发了抛售
当一只股票在一个日历年内翻了三倍时,交出“优秀”的业绩数字通常不足以维持上涨势头。三个不同的宏观担忧推动了资金流出美光:
1. 超大规模企业的产能过剩恐慌
当彭博社报道 Meta Platforms 正在探索出售其过剩云计算能力的商业途径时,市场立即将其解读为 AI 基础设施的警示信号。如果顶级超大规模企业相对于软件收入而言过度建设了数据中心,那么高带宽内存(HBM4)等硬件组件可能会在 2027 年初经历订单的急剧环比放缓。
2. 板块轮动导致资金外流
七月初的下跌被系统性的宏观轮动放大。资产管理者开始将资金从高飞的硬件和半导体股票中撤出(同期 SanDisk、英特尔和 AMD 均下跌 7% 至 11%),并将资金转向以软件为中心的平台或防御性板块。
3. 技术性衰竭与背离
从技术面上看,美光涨至 1255 美元的走势在日线图上形成了尖锐的射击之星形态。同时,其相对强弱指数(RSI)从超买的 82 跌至 48,形成了明确的看跌背离,这在历史上通常需要向 100 日均线(目前在 706 美元附近)进行均值回归。
结构性路径:推演复苏情景
对于在 MEXC RealStocks 上管理科技和股票投资组合的活跃交易者而言,美光的短期路径取决于对两种不同市场现实的把握。
情景 A:价值重估路径(看涨情况)
核心逻辑: 当前回调是健康的、由情绪驱动的洗盘,而非基本面恶化。美光远期市盈率仅为 13.30 倍,远低于科技板块中位数 24 倍,相对于第四季度 500 亿美元的营收目标和 86% 的毛利率,其估值仍被严重低估。
关注触发信号: 股价在 800 - 850 美元 结构性支撑区间企稳,随后在八月合约更新前出现机构重新吸筹。
情景 B:周期性均值回归路径(看跌情况)
核心逻辑: 存储市场正展现出其历史性的、高度周期性的繁荣-萧条特征。随着更便宜的替代供应线寻求西方消费市场的立法批准,以及 PC/移动设备更换周期趋于平稳,定价能力的压缩速度将超过华尔街共识模型的预期。
关注触发信号: 跌破 800 美元的心理关口,为跌向 700 美元水平以填补历史图表缺口打开通道。
交易者通常会忽略什么
HBM4 供应护城河: 与以往的商品化存储周期不同,美光先进的 AI 库存(特别是基于 1-beta DRAM 架构构建的 HBM4)已通过多季度、不可取消的企业订单锁定。这意味着即使普通消费级 DRAM 的现货价格下滑,美光的数据中心业务部门(本季度约 115 亿美元)也拥有高度隔离的现金安全垫。
利润率扩张悖论: 虽然股价下跌,但美光核心数据中心的毛利率实际上攀升至 87%。该公司正展示出可与顶级软件垄断企业媲美的定价能力,这通常限制了纯技术性回调在多头资金入场前的深度。
隐藏的主权补贴价值: 在 2026 年中期,半导体制造与国防开支和主权供应链安全密切相关。政府基础设施拨款和本地化制造税收抵免构成了一个无形的资产缓冲,但这一点在传统的市盈率模型中并未得到充分体现。
总结
这看起来更像是一次健康的技术性回调与获利了结,而非 AI 泡沫的终极破灭。美光的长期逻辑依然可信,但最容易赚的钱已经赚完了。对于活跃交易者来说,在经历 22% 的激进下跌后立即追入该股存在短期摩擦;等待价格走势在 800 至 850 美元 的支撑区间附近构筑清晰的筑底形态,将提供显著更优的风险回报比。
风险提示
在系统性板块轮动期间交易大型科技股和存储类股票涉及重大的资本风险和波动性。半导体资产具有高度周期性,对宏观利率、反垄断诉讼、供应链限制以及超大规模企业的资本支出分配高度敏感。在执行交易指令前,强烈建议设置严格的风险边界、追踪止损单,并避免过度杠杆化的头寸。
热门加密动态
查看更多
9 月 16 日美股盘前报告:决议前夜,四大通胀指标吵起来了——FOMC在盯哪把尺?
上一个交易日是 9 月 15 日(周二)。三大指数在决议前一天集体收跌,标普 500 跌 0.45% 收 7,585.51 点,纳斯达克综合跌 0.78%,道琼斯工业跌 0.63%。压力最直接的来源是债市:10 年期美债收益率本周一一度触及 5%,为 2023 年以来最高。今日焦点是思佳讯(SWKS),单日涨 13.55% 收 90.00 美元,涨的是一桩快要收尾的合并——与 Qorvo 的 22

9月15日美股盘前:半导体板块下挫4%,Tenable(TENB)逆势大涨16.51%;携程今晚发布财报,17%增速为何自我指引至3%?
上一个交易日是 9 月 14 日(周一)。三大指数齐跌,标普 500 跌 0.48% 收在 7,620.25 点,纳斯达克综合跌 0.56%,道琼斯工业跌 0.29%,主因是利率——10 年期美债收益率升到约 5.0%,为 2023 年 10 月以来最高。板块之间的差异比指数本身大得多:关于 AI 发展速度的公开争议引发芯片股抛售,半导体 ETF 单日跌超 4%,资金转向网络安全。今日焦点是 Te

新款 iPhone 落地后,苹果股票还能买吗?AAPL 未来走势与目标价深度解析
概述 随着消费电子产业步入新一轮以端侧人工智能为核心的迭代周期,全球市值龙头的资本定价逻辑正在经受华尔街的全面审视。Apple 推出备受瞩目的 iPhone 双机型阵容后,二级市场关于苹果股价能否突破历史估值上沿的辩论迅速白热化。市场参与者不仅聚焦于硬件配置与形态设计的差异化调整,更加关注双版本策略对平均销售价格的提振效果,以及端侧大模型功能落地对全球超过二十亿活跃设备生态所引发的超级换机周期。在

热门新闻
查看更多
海力士SK Hynix与美光Micron:即将到来的SKHY上市将如何重估AI存储与HBM领导地位
SK Hynix 备受瞩目的纳斯达克上市(股票代码:SKHY)势必将重塑美国投资者评估 AI 存储股票的方式。多年来,Micron(MU)一直是美国上市的默认选择,供投资者交易 DRAM、NAND 以及 AI 驱动的数据中心需求。与此同时,SK Hynix 巩固了其在超宽带内存(HBM)领域的主导地位,但其主要在韩国上市,使得海外投资者的交易渠道不够直接。 随着 SKHY ADR 的推出,这一准入
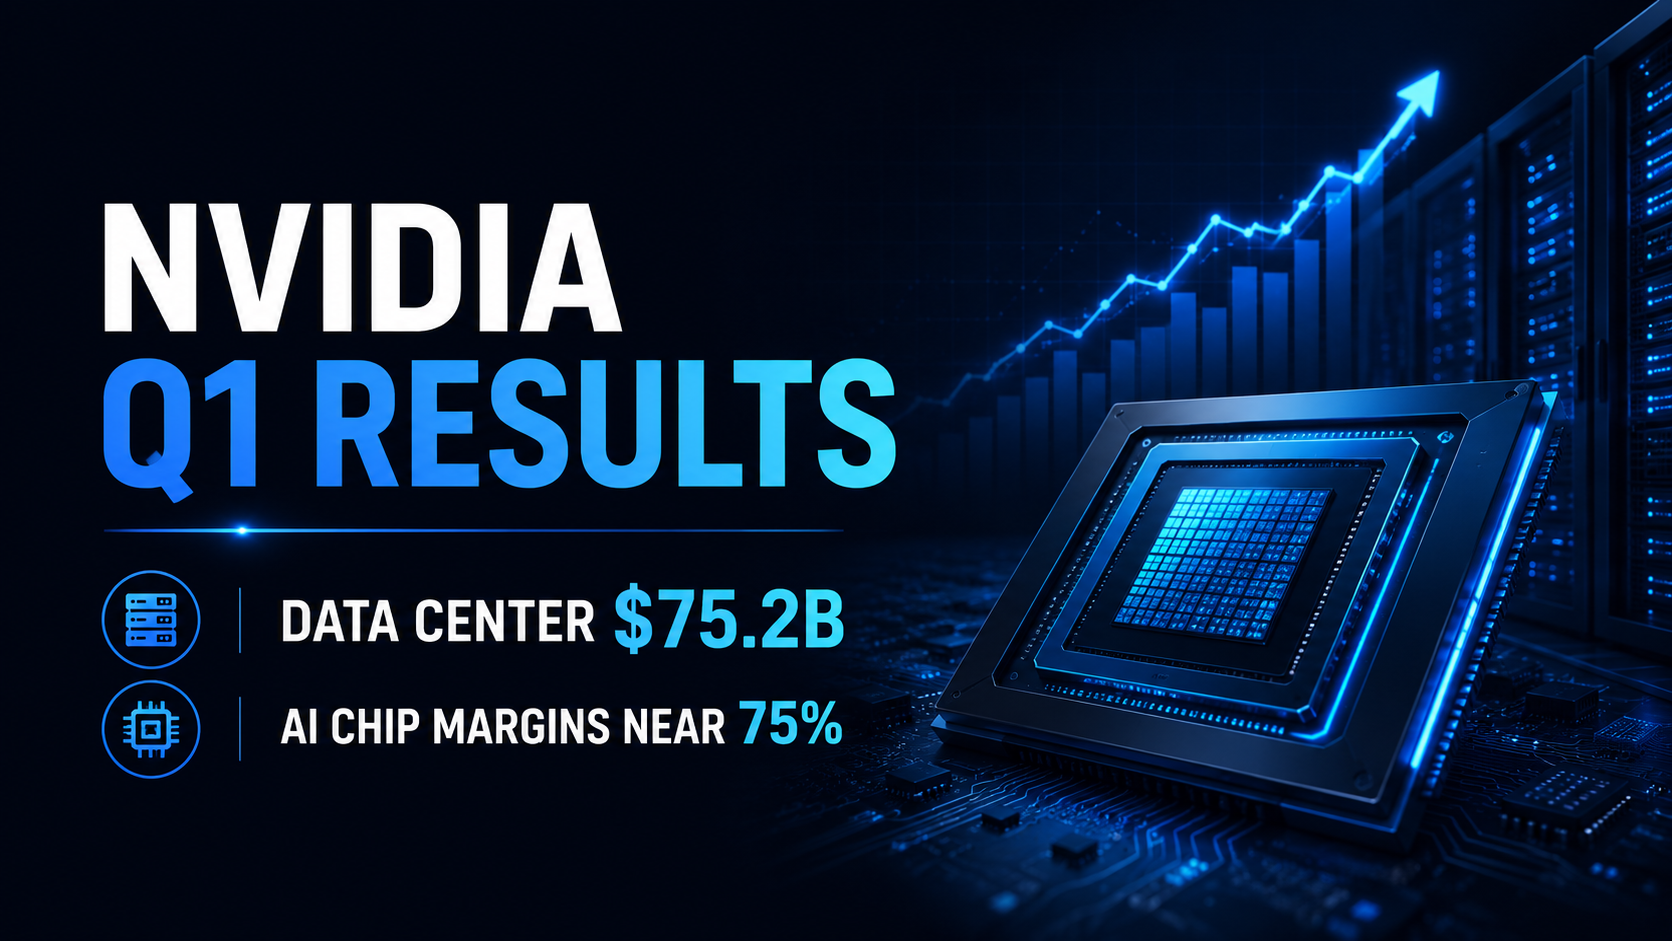
Nvidia FY2027 Q1 财报评析:数据中心营收达 752 亿美元,AI 芯片毛利率稳超 75%
为核心增长引擎的数据中心业务更是一马当先,斩获 752 亿美元营收,较去年同期暴增 92%。尽管面临产能大规模扩张的压力,Nvidia 的定价权依然稳如磐石,GAAP 和非 GAAP 毛利率分别保持在惊人的 74.9% 和 75.0%。 这不仅是一份强劲的财报,更向市场释放了一个清晰的信号:全球对 AI 的强劲需求正以极高的利润率加速转化为真金白银。对于密切关注这一赛道并寻找 Nvidia 最新财


相关文章
查看更多
MEXC 链上观察日报:CLARITY法案49票对50票未获推进
更新于:2026年9月16日 09:30(UTC+8)|作者:MEXC要闻速览 CLARITY法案49票对50票未获推进 CoinEx宣布停止运营并进入有序清退 新加坡完成首笔本地代币化存款支付 英国上议院通过国家数字资产战略修正案 俄罗斯央行持续强调稳定币货币主权风险 产业动态Velocity完成1000万美元Series A扩展轮融资,Visa Ventures等参投据Odaily星球
MEXC 链上观察日报:全球首只比特币支持的数字信贷ETF将上市
更新于:2026年9月15日 09:30(UTC+8)|作者:MEXC要闻速览美国战略比特币储备法案将进入委员会投票 Robinhood股票代币将支持实物赎回和投票 阿联酋采用Avalanche支持国家数字身份 Solana七日代币发行量突破149万枚 全球首只比特币支持数字信贷ETF即将上市 产业动态tZERO完成新一轮融资,Marc Cohodes和Max Cohodes领投据 Oda
MEXC 链上观察日报:美国参议院共和党人发布更新版CLARITY法案文本
更新于:2026年9月11日 09:30(UTC+8)|作者:MEXC要闻速览 参议院共和党人发布更新版CLARITY法案 SEC拟允许区块链作为证券官方所有权记录 MoneyGram在哥伦比亚推出稳定币Visa卡 Kalshi上线黄金白银永续合约 量子破解BTC与ETH资源门槛再降50%以上 产业动态trade.xyz推出Events功能,首批Up/Down市场覆盖股票、大宗商品及IPO