Обзор
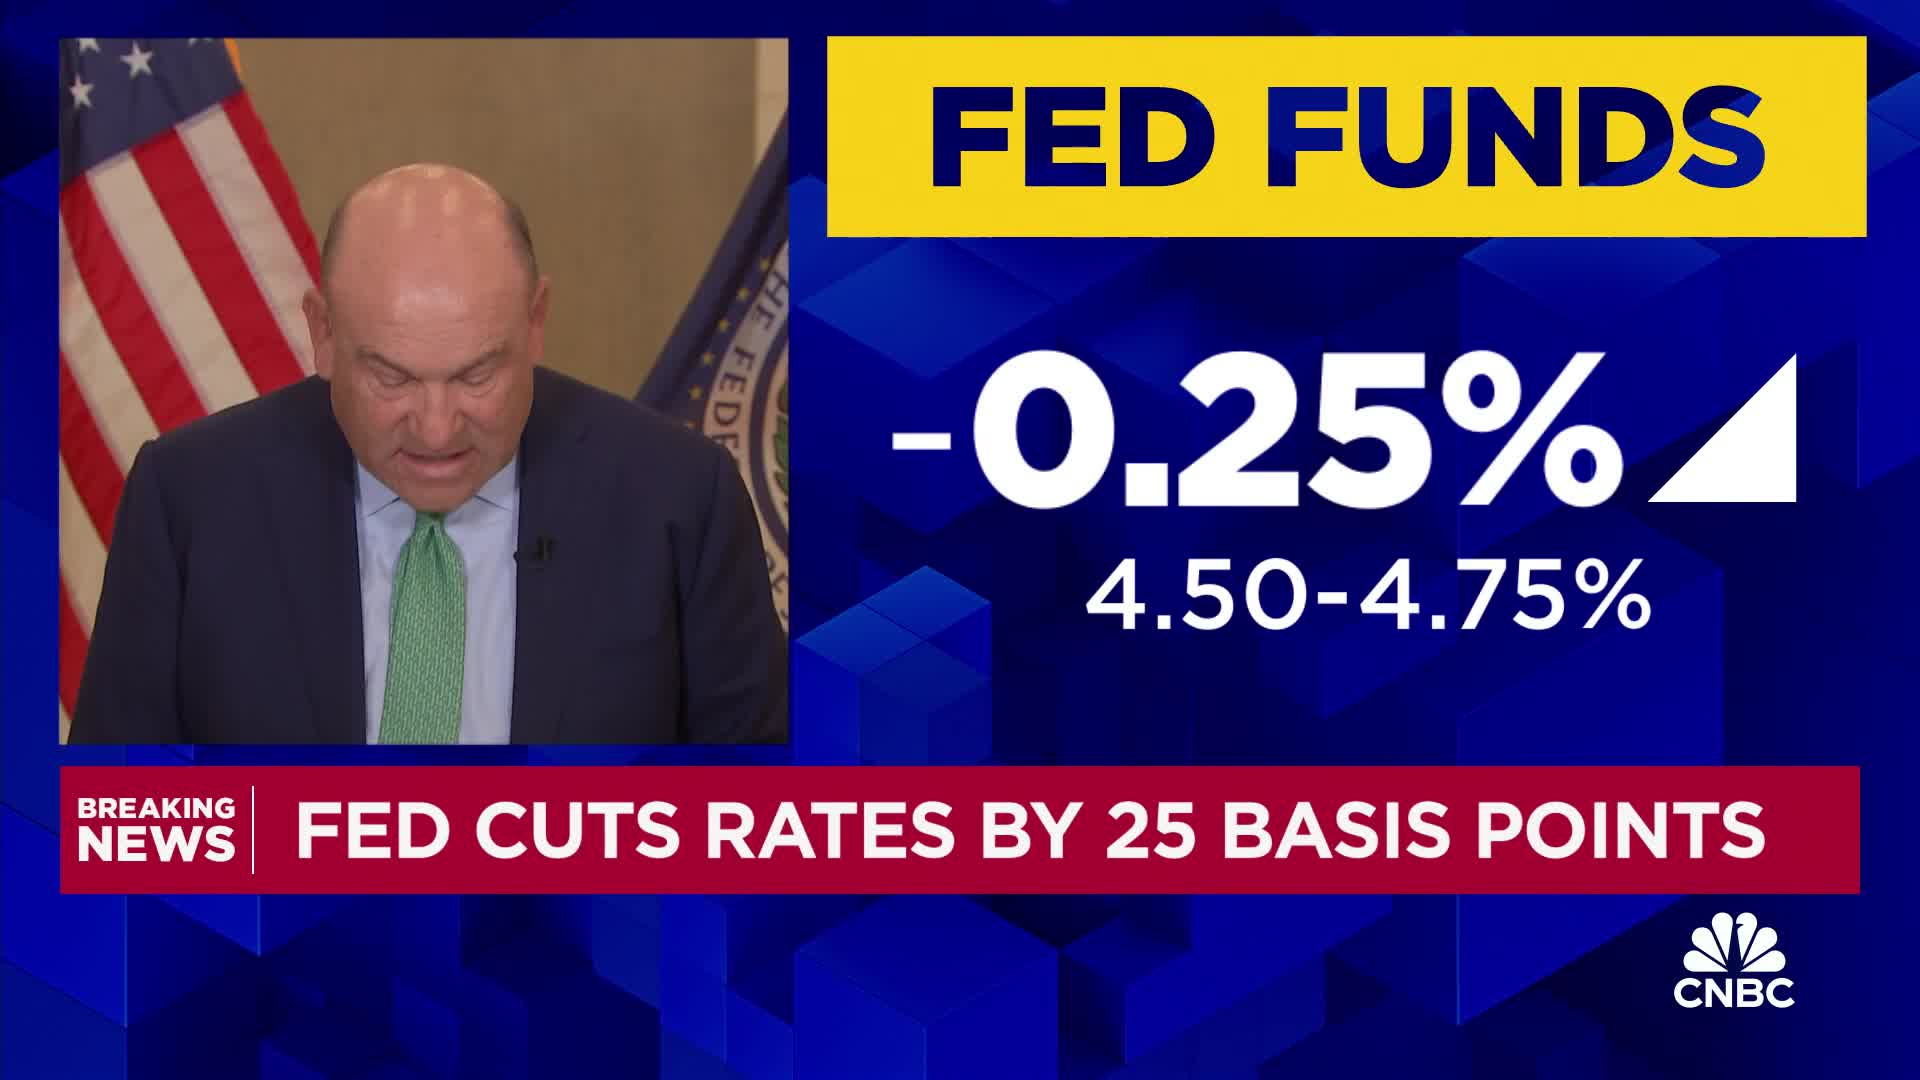
Мировые финансовые рынки вступают в интенсивный период денежно-кредитных ожиданий, поскольку инвесторы во всем мире готовятся к заседанию ФРС в сентябре 2026 года. После кварталов ограничительной политики, призванной закрепить долгосрочную стабильность цен, устойчивый экономический фон, характеризующийся постоянной инфляцией основных услуг, неожиданным восстановлением потребительских расходов и напряженные условия на рынке труда бросили вызов предыдущим предположениям относительно смягчения политики. Трейдеры деривативами на краткосрочные процентные ставки агрессивно перекалибровали свои позиции, представив значимые предполагаемые шансы на потенциальное повышение ставки ФРС на 25 базисных пунктов. По мере того, как Федеральный комитет по открытым рынкам готовится опубликовать обновленное резюме экономических прогнозов и квартальный точечный график, участники рынка акций, инструментов с фиксированным доходом, валют и цифровых активов пересматривают вероятность длительного плато ограничительной политики по сравнению с защитным ужесточением.
Ключевые выводы
Деривативы денежного рынка оцениваются в условиях повышенной неопределенности в преддверии сентябрьской встречи, и, хотя неизменная позиция по ставке остается базовым консенсусом, вероятность неожиданного повышения ставки ФРС на 25 базисных пунктов выросла до самых высоких уровней календарного года.
Упорная инфляция основных расходов на личное потребление и устойчивое ежемесячное увеличение заработной платы ограничили пространство для маневра центрального банка, заставив политиков взвесить риск преждевременного ослабления финансовых условий против запаздывающих последствий кумулятивного ужесточения.
Сентябрьское обновление точечного графика и потенциальные пересмотры долгосрочной нейтральной процентной ставки в сторону повышения представляют собой наиболее важные макроэкономические переменные, при этом любое структурное увеличение прогнозов конечной ставки, вероятно, приведет к волатильности доходности облигаций на широкой основе.
Оценки кросс-активов сталкиваются с новым давлением, поскольку институциональные фонды оценивают более высокие ставки дисконтирования, оставляя акции, чувствительные к длительности, балансы с использованием заемных средств и спекулятивные цифровые активы уязвимыми для изъятия ликвидности, если на пресс-конференции после встречи доминирует ястребиное перспективное руководство.
Перекрестки политики: устойчивая инфляция и ястребиная реорганизация в преддверии сентября
Persistent Core Services CPI и устойчивая заработная плата напрягают голубиный консенсус
Недавние макроэкономические релизы
Бюро трудовой статистики США нарушили повествование о плавной дезинфляции. В то время как общая инфляция продемонстрировала умеренное замедление, основные показатели потребительских цен, особенно нежилищные услуги и расходы на жилье, продемонстрировали неожиданную липкость, значительно превышающую мандат комитета 2%. Усугубляя эти опасения по поводу инфляции, рост заработной платы в несельскохозяйственном секторе и показатели роста заработной платы, опубликованные в последние недели, постоянно опережали прогнозы Уолл-стрит.
Эта макроэкономическая устойчивость оживила ястребиный контингент в центральном банке. Согласно отслеживанию политики
Reuters Economic Coverage , несколько президентов региональных банков Федеральной резервной системы подчеркнули перед периодом отключения перед заседанием, что политики не могут позволить себе успокаиваться. Если внутреннее потребление и динамика заработной платы угрожают разжечь вторичную спираль заработной платы и цен, центральный банк сохраняет институциональную гибкость, чтобы обеспечить повышение ФРС на 25 базисных пунктов, чтобы ожидания оставались полностью закрепленными.
ФРС-фонды пересматривают и изменяют вероятность повышения на 25 базисных пунктов
Рыночное ценообразование, отраженное в данных FedWatch
CME Group , показывает решительную корректировку институциональных ожиданий. Хотя сохранение стабильного целевого диапазона эталонных федеральных фондов остается вероятностным базовым сценарием, контракты, оценивающие прямое повышение ставки ФРС, показали, что их предполагаемая вероятность выросла с незначительных однозначных цифр до почти 18% за последние торговые сессии.
Эта переоценка вызвала тактическое перераспределение между институциональными отделами. Как задокументировано в анализе
Bloomberg Macro Analysis , управляющие активами активно хеджируют от асимметричных ястребиных результатов. Даже если голосующие участники решат отложить немедленное повышение ставки, перспектива нескольких голосов против немедленного ужесточения пошлет четкий сигнал о том, что центральный банк сохраняет бдительность в отношении сохранения инфляции.
Внутренний разрыв FOMC: точечные прогнозы и перекалибровка нейтральной ставки
Ястребы против голубей и направление вперед в резюме экономических прогнозов
Предстоящее решение ФРС по ставке имеет повышенное значение, поскольку оно совпадает с ежеквартальным выпуском сводки экономических прогнозов. Документы, хранящиеся на официальном портале
Совета Федеральной резервной системы , иллюстрируют, как во время недавних обсуждений среди членов комитета возникли разные мнения относительно соответствующей конечной ставки.
Внимание рынка сосредоточено непосредственно на том, будет ли медианный прогноз на точечном графике отражать восходящий дрейф как ставки по федеральным фондам на конец 2026 года, так и номинальной нейтральной ставки. Если политики повысят свою оценку равновесной ставки, которая не стимулирует и не ограничивает экономический рост с 2,5% до 3,0% или выше, распределители капитала будут вынуждены усвоить, что эпоха сверхдешевой ликвидности навсегда сменилась структурно более высокими барьерными ставками для всех классов активов.
Механика количественного ужесточения и ограничения ликвидности банковских резервов
Помимо учетной ставки, операционная механика второго тура баланса центрального банка продолжает влиять на ликвидность денежного рынка. Межбанковский мониторинг
Министерства финансов США указывает на то, что остатки средств на обратном выкупе овернайт консолидировались вблизи многолетних минимумов, что означает, что избыточные денежные резервы, введенные во время предыдущих программ количественного смягчения, были существенно истощены.
Если Федеральный комитет по открытым рынкам решит сохранить темпы сокращения своего баланса без объявления официальных этапов сокращения, резервы ликвидности в коммерческих банковских резервах могут столкнуться с трениями. Сочетание повышенных ставок политики с продолжающимся сокращением баланса создает эффект усугубления ужесточения, который усиливает уязвимость рынка во время циклов аукционов Казначейства.
Перекрестная передача активов: динамика кривой доходности казначейства и мультиактивная перепродажа
Двухлетние всплески доходности казначейских облигаций и оценка акций роста - препятствия
Ожидание ограничительного исхода привело к глубоким сдвигам на рынках суверенного долга. Двухлетняя доходность казначейских облигаций, которая исключительно чувствительна к краткосрочным ожиданиям политики, выросла выше, сгладив кривую доходности и повысив стоимость корпоративных заимствований на внутренних кредитных рынках. Это повышение безрисковых базовых ставок напрямую сжало мультипликаторы оценки капиталоемких технологических акций.
Комплексная отчетность
Financial Times Global Economy подчеркивает, что корпоративные обязательства по капитальным затратам подвергаются тщательному анализу в условиях устойчивого давления процентных ставок. По мере того, как затраты на рефинансирование снижаются, публичные компании, зависящие от выкупа акций, финансируемых за счет долга, и крупномасштабных инвестиций в инфраструктуру, должны оправдывать соотношение премиальной цены к прибыли, что приводит к ухудшению широты рынка по композитам S & P 500 и Nasdaq.
Сила доллара США и структурные корректировки ликвидности цифровых активов
Перспектива устойчивой дивергенции ставок между Соединенными Штатами и другими крупными экономиками оживила торгово-взвешенный индекс доллара. Укрепление доллара обычно истощает трансграничную долларовую ликвидность на развивающихся рынках и снижает спрос на активы с высоким коэффициентом бета, выраженные в долларовом выражении.
В ландшафте цифровых активов участники рынка наблюдают заметные поведенческие расхождения. Через институциональные исполнительные столы количественные торговые фирмы используют платформы, такие как
MEXC , для отслеживания корреляций между активами в режиме реального времени, отслеживая, как глубина крипторынка реагирует на колебания иностранной валюты и доходности облигаций. В то время как
Биткойн демонстрирует устойчивую консолидацию, основанную на его абсолютном дефиците, альтернативные активы, включая
Ethereum , сталкиваются с встречными ветрами, поскольку более высокая безрисковая доходность увеличивает альтернативную стоимость владения недоходными спекулятивными токенами.
Сценарии политики и схемы распределения капитала для глобальных рынков
Сюрприз Сценарий повышения ставки на 25 базисных пунктов и снижение риска
В случае, если Федеральная резервная система осуществит неожиданное повышение ставки ФРС на 25 базисных пунктов, чтобы принудительно подавить постоянную инфляцию, мировые рынки столкнутся с немедленным механическим событием переоценки. При этом остром сценарии доллар будет агрессивно расти против основных валютных пар, доходность краткосрочных облигаций резко вырастет, а фондовые рынки подвергнутся широкому сокращению доли заемных средств, поскольку систематические фонды с паритетом риска ликвидируют подверженность повышенной волатильности.
Hawkish Hold Benchmark и сценарий ограничительного опережающего руководства
Преобладающий консенсус указывает на ястребиный сценарий удержания, при котором ставка политики остается неизменной, но прогнозное руководство остается крайне ограничительным. В соответствии с этим исходом председатель Пауэлл повторил бы, что смягчение политики остается отдаленным и что дополнительное ужесточение остается на столе, если инфляция остановится. Этот базовый результат обычно вызывает двустороннюю волатильность, наказывая чрезмерно направленные ставки с кредитным плечом и одновременно укрепляя торговые условия в диапазоне основных фондовых индексов и товарных комплексов.
Эксклюзивный вид от Джеймса Митчелла
Изучение глобальных циклов ликвидности и микроструктуры рынка с несколькими активами показывает, что участники рынка часто совершают аналитическую ошибку, рассматривая решение ФРС по ставке как бинарный результат. Независимо от того, предпримет ли центральный банк одно повышение ФРС на 25 базисных пунктов на заседании ФРС в сентябре 2026 года или использует агрессивные точечные корректировки для отсрочки будущего смягчения, структурный подтекст остается идентичным: рынки капитала официально вступили в режим структурно повышенных равновесных ставок.
С точки зрения анализа технических диаграмм и количественного позиционирования, устойчивая сила реальной доходности создала сложный макрофон для спекулятивных активов. Тем не менее, долгосрочная динамика удержания биткойнов оставалась на удивление устойчивой на протяжении всей этой политической дискуссии. Сетевые показатели, отслеживающие распределение монет и долговечность кошельков, указывают на то, что институциональные распределители не участвовали в широком распределении, рассматривая откаты, вызванные политикой, как стратегические зоны накопления в рамках долгосрочной суверенной диверсификации.
Институциональные распределители активов должны избегать чрезмерной реакции на немедленную основную реакцию на объявление политики. Критической переменной после публикации будет скорость абсорбции ликвидности по кредитным линиям овернайт и первичным банковским резервам. Как только ожидания денежно-кредитной политики полностью учитываются в кривой доходности, устранение форвардной неопределенности часто служит основой, с которой устойчивые рисковые активы начинают свое последующее расширение.
FAQ
Почему рынки обсуждают потенциальное повышение ставки на 25 базисных пунктов на заседании ФРС в сентябре 2026 года?
Участники рынка обсуждают потенциальное повышение ставки на 25 базисных пунктов из-за жестких основных расходов на личное потребление и устойчивых данных по занятости. Поскольку базовая инфляция сохраняется выше целевого показателя в 2%, а рынки труда демонстрируют устойчивый рост заработной платы, несколько чиновников Федеральной резервной системы предупредили, что дополнительное ужесточение нельзя исключать, если усилия по стабилизации цен остановятся.
Что такое точечный график ФРС и почему он имеет решающее значение для сентябрьского решения по ставке?
Точечная диаграмма - это квартальная диаграмма, опубликованная в Сводке экономических прогнозов, показывающая, где каждый член Федерального комитета по открытым рынкам прогнозирует ставку по федеральным фондам в течение следующих нескольких лет и в долгосрочной перспективе. Сентябрьская точечная диаграмма имеет решающее значение, поскольку она сигнализирует о том, меняет ли центральный банк свою оценку нейтральной ставки выше, уточняя, как долго будет действовать ограничительная политика.
Как повышение ставки ФРС на 25 базисных пунктов повлияет на оценки фондового рынка?
Повышение ставки на 25 базисных пунктов увеличивает безрисковую ставку дисконтирования, используемую для оценки будущих корпоративных доходов, что непропорционально угнетает акции с высоким мультипликатором роста. Кроме того, более высокие процентные ставки повышают расходы на корпоративное заимствование и рефинансирование долга, снижая ожидания по доходам и побуждая институциональных инвесторов ротировать капитал в денежные эквиваленты и краткосрочные долговые инструменты.
Растут ли рисковые активы немедленно, если ФРС решит оставить ставки без изменений?
Неизменное решение по ставке не гарантирует широкого ралли рынка. Если это решение сочетается с крайне ястребиным политическим заявлением, пересмотренными в сторону повышения ожиданиями точечного графика или предупреждениями председателя Пауэлла о том, что снижение ставок исключено, ястребиное удержание может быть истолковано рынками как функционально эквивалентное дальнейшему ужесточению, что приведет к откату рисковых активов.
Как решение ФРС по ставке влияет на криптовалютные рынки?
Решение о ставке влияет на цифровые активы в первую очередь за счет влияния на доллар США и глобальную денежную ликвидность. Повышенные процентные ставки повышают доходность традиционных денежных эквивалентов, увеличивая альтернативные издержки хранения недоходных криптовалют. В то время как Биткойн часто функционирует как хеджирование от долгосрочного обесценивания фиата, альткоины и децентрализованные финансовые протоколы часто испытывают сжатие оценки, когда глобальная ликвидность ужесточается.
Какие стратегии используют институциональные трейдеры для управления рисками вокруг объявления ФРС?
Институциональные распределители активно управляют политическим риском, сокращая общую валовую подверженность, накапливая защитные денежные резервы и реализуя производные стратегии, такие как свопы процентных ставок и опционы на индексные путы. Хеджируя риск падения до принятия решения, профессиональные отделы обеспечивают сохранение баланса независимо от того, обеспечивает ли объявление неожиданное повышение или агрессивное устное предупреждение.
Отказ от ответственности
Информация, макроэкономические данные, сценарное моделирование и перспективы рынка, представленные в этом документе, публикуются строго в образовательных, аналитических и информационных целях и не являются финансовыми советами, рекомендациями по инвестициям, юридическими рекомендациями, налоговыми рекомендациями или торговыми рекомендациями. Акции, продукты с фиксированным доходом, иностранная валюта и цифровые активы подвержены существенной волатильности, вызванной политикой центрального банка, макроэкономическими показателями и глобальными условиями ликвидности, что представляет риск существенной или полной потери капитала. Исторические ценовые тенденции, технические показатели и эконометрические модели не гарантируют будущих результатов политики или возврата активов. Участники рынка должны провести всестороннюю независимую комплексную проверку и оценить свое индивидуальное финансовое состояние, сроки инвестиций и устойчивость к риску перед выполнением любого распределения капитала. Команда MEXC Crypto Pulse и ее аффилированные юридические лица отказываются от любой ответственности за любые прямые или косвенные финансовые потери, возникающие в результате зависимости от контента, опубликованного здесь.
Об авторе
Джеймс Митчелл специализируется на техническом анализе, рыночных тенденциях и торговых стратегиях как для биткойнов, так и для альткойнов. Базируясь в Лондоне, он имеет более чем 10-летний опыт работы на финансовых рынках. Прежде чем присоединиться к MEXC Learn, Джеймс работал старшим аналитиком в ведущей европейской инвестиционной фирме, где приобрел опыт в области управления рисками и количественного трейдинга. Его переход на криптовалютные рынки начался в 2017 году, и с тех пор он получил признание за свой подход, основанный на данных. Он имеет степень магистра финансовой экономики Лондонской школы экономики. Его аналитический подход сочетает в себе традиционный технический анализ с сетевыми метриками, чтобы предоставить читателям полезную информацию. Области знаний включают технический анализ, рыночные тенденции и циклы, торговые стратегии, анализ биткойнов и альткоинов и управление рисками.
Исследовательские ссылки